Kreditkartensicherheit

Um einen betrügerischen Einsatz Ihrer Karte zu verhindern, sollten Sie folgende Schritte unternehmen.
- Überprüfen Sie regelmäßig Ihre Kreditkartenkonten. Die Überprüfung Ihrer Kontobewegungen ist grundlegend für die Sicherheit Ihrer Kreditkarten – und ganz einfach. Sie können dies online oder telefonisch erledigen. Wenn Ihr Kreditkartenanbieter Benachrichtigungen per E-Mail oder SMS über ungewöhnliche Aktivitäten anbietet, melden Sie sich dafür an.
- Was tun bei Verdacht auf Kreditkartenbetrug? Rufen Sie umgehend Ihre Bank oder Ihr Finanzinstitut an, das Ihre Karte ausgestellt hat. Ihr Kartenaussteller wird Ihre Karte möglicherweise sperren und Ihnen eine neue ausstellen. Prüfen Sie bei Ihrem Kartenaussteller, ob Ihre Postanschrift noch aktuell ist. Falls Sie Ihre Karte noch besitzen, aber betrügerische Käufe getätigt wurden, melden Sie den Betrug Ihrem Kartenaussteller und beantragen Sie eine neue Karte. Informieren Sie außerdem die Kreditauskunfteien über den Betrug. In Ihrer Akte wird ein Betrugsvermerk hinterlegt. Fordern Sie zudem eine Kopie Ihrer Kreditauskunft an und prüfen Sie diese sorgfältig.
- Unterschreiben Sie neue Karten bitte umgehend nach Erhalt.
- Geben Sie Ihre Kreditkarteninformationen niemals preis. Nennen Sie Ihre Kreditkartennummer oder andere sensible Daten nur bei Anrufen, die Sie selbst tätigen. Nutzen Sie außerdem für Anrufe beim Kundenservice Ihres Kreditkartenanbieters die Nummer auf der Rückseite Ihrer Kreditkarte. Rufen Sie niemals eine Nummer zurück, die Ihnen auf dem Anrufbeantworter hinterlassen oder per E-Mail oder SMS zugesendet wurde. Es ist schwer zu erkennen, ob ein Betrüger Ihnen nicht eine gefälschte Nummer hinterlassen hat.
- Bewahren Sie Ihre Kreditkarten in einer Handtasche oder einem Portemonnaie nah am Körper auf, wo sie nicht so leicht entrissen werden können.
- Geben Sie Ihre Kreditkartennummer niemals an Unbekannte weiter, die Sie telefonisch danach fragen. Kreditkartenbetrüger geben sich häufig als Kreditkartenherausgeber oder andere Unternehmen aus, um Sie zur Preisgabe Ihrer Kreditkartennummer zu verleiten.
- Bewahren Sie Ihre Kartenkontonummern und Ihre persönliche Identifikationsnummer (PIN) an einem vertraulichen Ort auf.
- Überprüfen Sie Ihre Karten regelmäßig, um sicherzustellen, dass keine fehlen, und melden Sie verlorene oder gestohlene Kreditkarten umgehend. Je früher Sie eine fehlende Kreditkarte melden, desto schneller kann Ihr Kreditkartenanbieter diese sperren und betrügerische Abbuchungen verhindern. Durch die schnellstmögliche Meldung des Verlusts oder Diebstahls Ihrer Kreditkarte verringern Sie das Risiko, für betrügerische Abbuchungen aufkommen zu müssen. Notieren Sie sich die Kundendienstnummern Ihrer Kreditkartenunternehmen, damit Sie diese im Falle eines Kartenverlusts griffbereit haben.
- Stecken Sie Ihre Kreditkarte nach dem Kauf sofort weg. Vergewissern Sie sich, dass Sie Ihre Kreditkarte wieder bei sich haben, bevor Sie das Geschäft oder Restaurant verlassen. Diebe können Ihre Kreditkarte mit einer Kamera oder einem Handy fotografieren, lassen Sie sie daher nicht länger als nötig unbeaufsichtigt.
- Unterschreiben Sie keine leeren Kreditkartenbelege. Überprüfen Sie immer den Betrag auf Ihrem Kreditkartenbeleg, bevor Sie ihn unterschreiben. Falls Ihr Beleg leere Felder enthält, tragen Sie dort 0 € ein oder streichen Sie diese durch, bevor Sie unterschreiben. Andernfalls könnte der Kassierer einen Betrag eintragen und die Transaktion an Ihren Kreditkartenanbieter weiterleiten.
- Vernichten und entsorgen Sie Kopien von Quittungen, Flugtickets, Reiseplänen und allem, worauf Ihre Kartennummern vermerkt sind.
- Merken Sie sich Ihre PIN.
- Informieren Sie sich über unbekannte Unternehmen, indem Sie Ihre örtliche Verbraucherschutzbehörde kontaktieren.
- Geben Sie keine Informationen preis, deren Weitergabe Ihnen unangenehm ist.
- Geben Sie NIEMALS jemandem das Passwort, mit dem Sie sich in Ihr Online-Konto oder Ihren Internetdienstanbieter einloggen.
- Geben Sie Ihre Finanzkontodaten nur dann an, wenn Sie einen Kauf mit diesem Konto bezahlen. Gehen Sie online besonders vorsichtig mit Ihrer Kreditkarte um. Klicken Sie nicht auf Links in E-Mails von Absendern, die wie Ihre Bank, Ihr Kreditkartenunternehmen oder andere Unternehmen aussehen, die Ihre persönlichen Daten verwenden – selbst wenn die E-Mail seriös wirkt. Rufen Sie stattdessen direkt die Website des jeweiligen Unternehmens auf, um sich in Ihr Konto einzuloggen. Seien Sie vorsichtig bei der Online-Nutzung Ihrer Kreditkarte. Geben Sie Ihre Kreditkartennummer nur auf sicheren Websites ein, deren Seriosität Sie absolut sicher beurteilen können. Achten Sie auf das „https://“ in der Adressleiste und das Schloss-Symbol in der unteren rechten Ecke Ihres Browsers, um eine sichere Website zu erkennen. Diese zusätzlichen Sicherheitsvorkehrungen helfen Ihnen, Kreditkartenbetrug zu vermeiden.
- Überprüfen Sie Tankstellen und Geldautomaten auf Kreditkarten-Skimminggeräte. Kreditkartenbetrüger bringen diese Geräte manchmal an den Kartenlesegeräten von Zapfsäulen oder Geldautomaten an.
- Erstellen Sie sichere Passwörter und bewahren Sie diese vertraulich auf. Ihre Kreditkartennummer kann an verschiedenen Stellen im Internet gespeichert sein. Beispielsweise können Sie Ihre Kreditkartendaten bei Amazon speichern, um mit einem Klick einzukaufen.
- Prüfen Sie Ihre Kreditkartenabrechnungen monatlich. Unberechtigte Abbuchungen sind ein erstes Anzeichen für Kreditkartenbetrug. Sollten Sie eine Abbuchung feststellen, die Sie nicht getätigt haben – egal wie gering der Betrag ist –, melden Sie diese umgehend Ihrem Kreditkartenanbieter. Dieser wird Ihnen mitteilen, ob Sie Ihr Konto schließen und eine neue Kontonummer beantragen sollten, um Kreditkartenbetrug vorzubeugen.
Warum sind Chipkarten sicherer?
EMV steht für Europay, MasterCard und Visa und bezeichnet einen Standard für Karten mit Computerchip. Anstatt die Karte wie bei einer Karte mit Magnetstreifen durchzuziehen, wird sie während einer Transaktion in den Kartenschlitz eines Terminals eingeführt und nach Abschluss der Transaktion wieder entnommen.
- Der Chip generiert jedes Mal, wenn Sie Ihre Karte an ein Chip-fähiges Terminal halten, einen einzigartigen Einmalcode. Ihr Kauf kann nur mit diesem Code autorisiert werden.
- Einer der größten Vorteile von EMV-Karten ist die höhere Sicherheit. Im Gegensatz zum Magnetstreifen, dessen Daten unveränderlich bleiben, ändert sich die EMV-Karte bei jeder Transaktion. EMV-Karten sind eine hervorragende Lösung gegen Skimming, da sie einzigartige Einmal-Tokens erzeugen, die Hacker nicht reproduzieren können. Sie sind praktisch unmöglich vorherzusagen und nur für eine Transaktion gültig. Selbst wenn ein Hacker Ihre Kartennummer erlangt und die Karte klont, kann er sie nicht bei Händlern verwenden, die EMV akzeptieren.
- Der Chip in Ihrer Karte lässt sich praktisch nicht duplizieren. Das bedeutet, dass es für Betrüger deutlich schwieriger wird, gefälschte Karten herzustellen und zu verwenden .
- Verbraucher haften weiterhin in keiner Weise für betrügerische Transaktionen.
- Beachten Sie, dass EMV-Karten die Sicherheit bei Online-Einkäufen nicht wesentlich verbessern und dass die Technologie auch dann nicht funktioniert, wenn der Geldautomat oder das Kassenterminal nicht aufgerüstet wurde, wie beispielsweise an vielen Tankstellen.
Arten von Kartenbetrügern:
- Malware-Autoren: Malware-Autoren schreiben Softwarecode, der sich aus der Ferne in große Datenbanken hackt, um gespeicherte Kreditkartennummern auszulesen. Manche Malware-Autoren gehören kriminellen Organisationen an, andere arbeiten freiberuflich und verkaufen ihren Code, ohne zu wissen, wer ihn verwendet. Jemand erstellt die Malware und verkauft sie dann an Hacker, die damit Kreditkartendaten stehlen.
- Phishing und Spoofing: Einige Malware-Programmierer haben sich auf die Erstellung von Phishing-E-Mails oder -Websites spezialisiert, die darauf abzielen, Sie zur Preisgabe Ihrer persönlichen Daten zu verleiten. Sie haben möglicherweise eine Datenbank gehackt, um an Ihre E-Mail-Adresse zu gelangen. Neben Verbrauchern zielen Phisher häufig auch auf nicht-technische Mitarbeiter von Banken oder Einzelhändlern ab, die große Mengen an Kundendaten verarbeiten.
- Verdächtige Angestellte und Kellner: Derjenige, der Ihnen Ihr Essen serviert, könnte Ihre Kreditkartennummer an ein organisiertes Verbrechen weitergeben.
Gangster beschaffen sich Kreditkarteninformationen manchmal, indem sie Mitarbeiter seriöser Unternehmen anstellen. Diese Mitarbeiter verwenden kleine, handliche Skimming-Geräte, die in die Handfläche passen, und stehlen Ihre Kreditkartennummer, während sie Ihre Zahlung im jeweiligen Unternehmen abwickeln. - Skimming-Installateure: Eine andere Gruppe von Kriminellen installiert versteckte Skimming-Geräte überall dort, wo Kreditkarten durchgezogen werden. Beliebte Ziele sind unbewachte Zahlungsstellen wie Zapfsäulen, Verkaufsautomaten und Fahrkartenautomaten. Die Fähigkeiten und die Raffinesse dieser Skimming-Installateure variieren stark. Sie lassen einen Skimmer mitunter einige Tage an einem Ort, sammeln Hunderte von Kreditkartennummern und stellen die Datenerfassung dann ein, bevor sie erwischt werden. Technisch versierte Betrüger können auch Skimming-Geräte mit integrierten SIM-Karten erwerben, die eine Fernkonfiguration, das Hochladen von Daten und sogar Manipulationsalarme ermöglichen. Bei Auslösung eines solchen Alarms werden die Daten zwischengespeichert und sofort versendet. Manchmal werden diese Skimming-Geräte auch mit Kameras oder Keyloggern kombiniert, um zusätzliche Informationen wie Ihre PIN, Ihre Postleitzahl und den Kartenprüfcode (auch CV2 oder CVC2 genannt) zu erfassen, der auf Ihrer Kreditkarte aufgedruckt, aber nicht eingeprägt ist.
- Gefälschte Techniker: Dieser Betrüger gibt sich als Techniker eines Unternehmens aus und verhält sich auch so. Er betritt ein Geschäft mit einem authentisch wirkenden Arbeitsauftrag zum Austausch des alten Kreditkartenterminals. Doch dieser vermeintliche Techniker hat keinerlei Verbindung zum eigentlichen Zahlungsdienstleister. Das neue Terminal verfügt über eine zusätzliche Funktion: einen Chip, der Kreditkartennummern kopiert und an einen anderen Server sendet. Mit
solchen Manipulationen können Betrüger alle Magnetstreifeninformationen und PIN-Nummern von durchgezogenen Karten auslesen. - Hersteller gefälschter Kreditkarten: Diese modernen Fälscher stellen keine 20-Dollar-Scheine her. Stattdessen kaufen sie gestohlene Kreditkartennummern und fertigen gefälschte Kreditkarten an. Alles, was sie dafür benötigen, sind Prägemaschinen, ein Magnetkartenlesegerät und manchmal Kreditkartenpapier – alles legal erhältlich. Manchmal brauchen Kriminelle nicht einmal neues Kartenpapier. Sie können stattdessen die Daten des Magnetstreifens von den gestohlenen Karten übernehmen und auf bestehende Kreditkarten oder sogar auf Hotelzimmerkarten übertragen. Das ist einer der Gründe, warum Händler bei einer Transaktion Ihre Kreditkarte sehen möchten. Sie vergleichen die letzten vier Ziffern, die auf der Vorderseite der Karte eingeprägt oder aufgedruckt sind, mit den letzten vier Ziffern der Kontonummer, die der Magnetstreifen an ihr System sendet, um sicherzustellen, dass sie übereinstimmen.
- Datenverkaufswebseiten: Kreditkartennummern, die nicht auf gefälschten Karten landen, werden häufig auf Webseiten angeboten, die Kreditkartennummern zum Verkauf anbieten.
Die Betreiber dieser Seiten bieten Tausende von Kreditkartennummern und zugehörige Informationen zum Kauf an. Auch Ablaufdaten, Prüfziffern, Postleitzahlen und PINs werden zum Verkauf angeboten. - Käufer, Kuriere: Am Ende der Kette stehen Betrüger, die gefälschte Kreditkarten oder betrügerisch erlangte Kartennummern kaufen und damit einkaufen, typischerweise für Artikel, die sie anschließend weiterverkaufen können. Sie kaufen teure Artikel in Elektronikgeschäften wie Apple oder großen Einzelhändlern wie Home Depot.
Supermärkte sind ein weiteres beliebtes Ziel, da sie Geschenkgutscheine verkaufen, die sich leicht weiterverkaufen lassen.
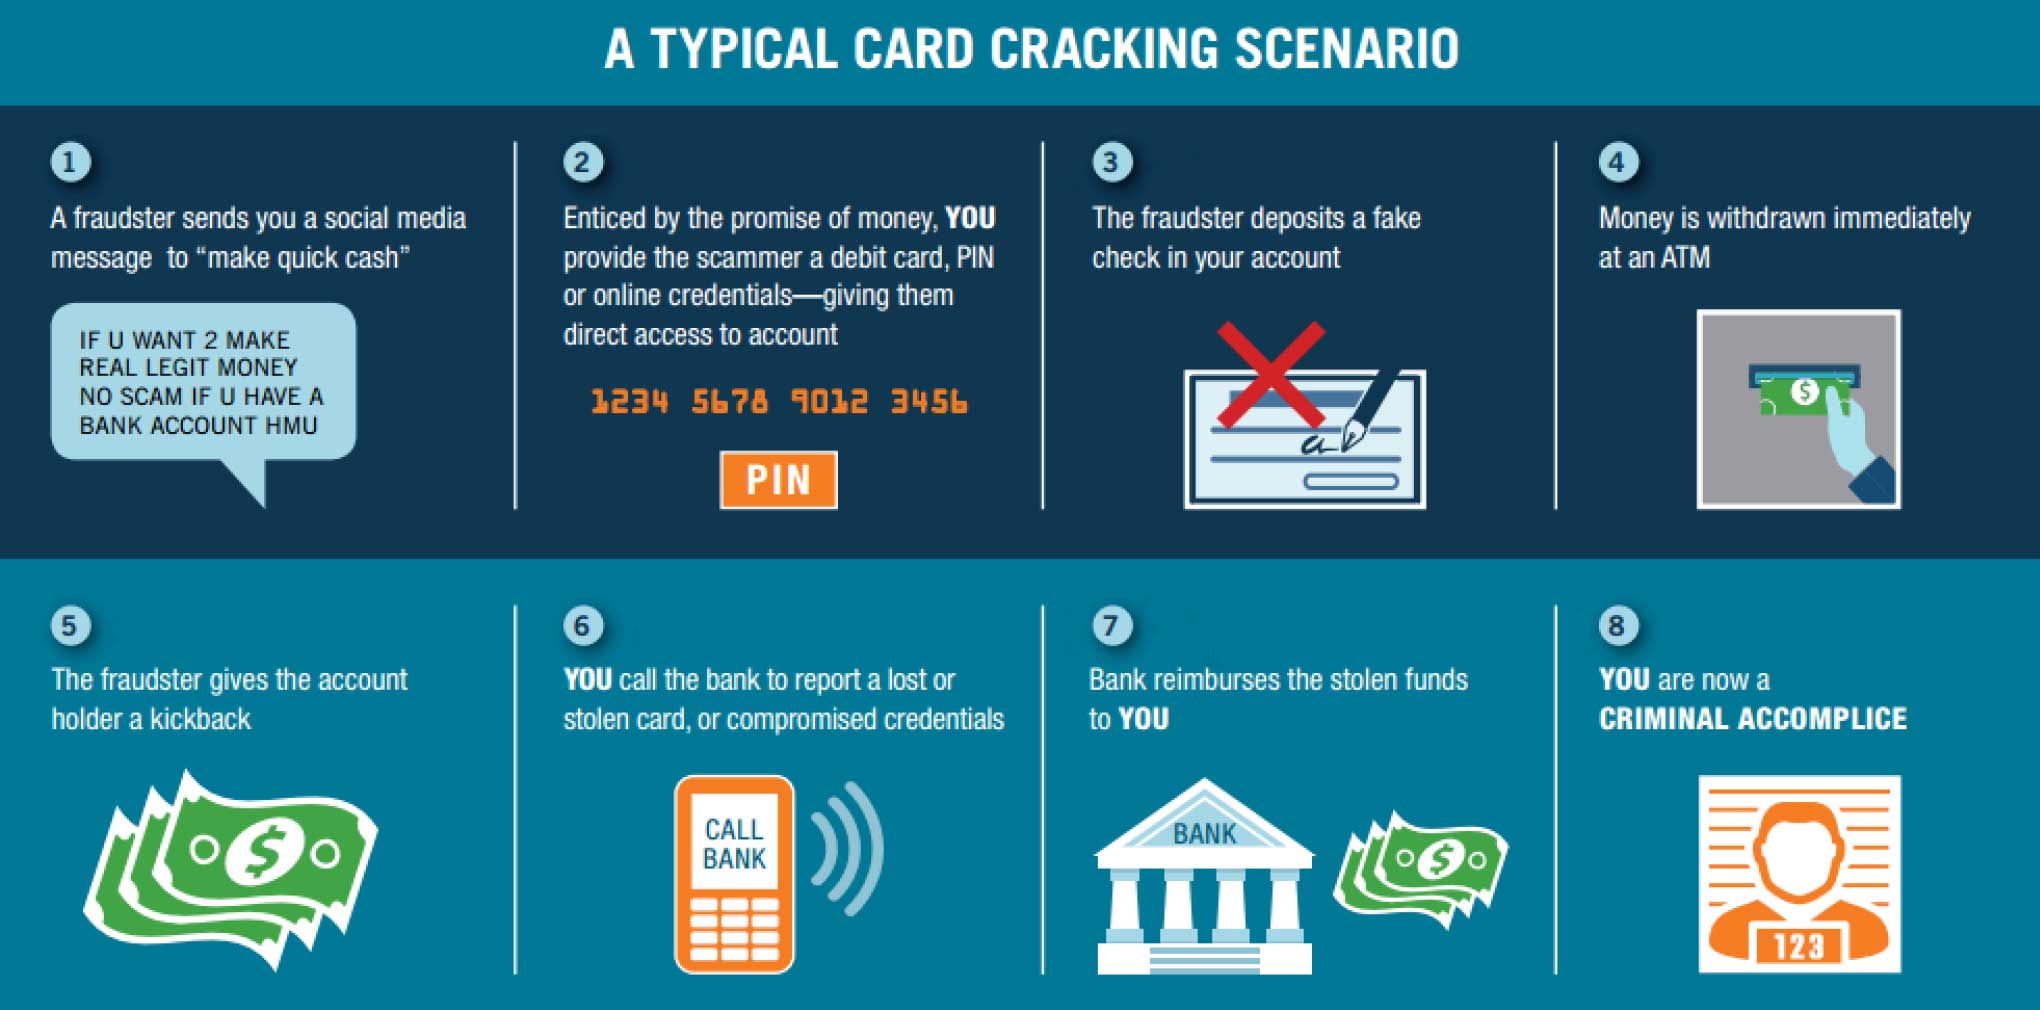
Vermeiden Sie diesen Betrug: Kartenknacken
SZENARIO 1 – Bei Kreditkartenbetrug werden junge Erwachsene (vorwiegend Studenten, Rekruten oder Alleinerziehende) angeworben, um Bankbetrug zu begehen. Die Täter kontaktieren Verbraucher typischerweise über soziale Medien und überreden sie, ihre Kontodaten preiszugeben. Im Gegenzug versprechen sie eine Art Bestechung – meist in Form eines gefälschten Schecks, der per Fernzugriff auf das Konto des Opfers eingezahlt wird. Dem Opfer wird erlaubt, einen Teil des Betrags zu behalten. Oft hebt der Betrüger jedoch das gesamte Geld ab, bevor die Bank die Fälschung des Schecks bemerkt. Betrüger können Studenten auch dazu bringen, ihnen ihre Debitkarte samt PIN mitzuteilen. Dem Opfer wird geraten, die Karte als verloren oder gestohlen zu melden und so den Schutz nach Reg E zu erhalten, während der Betrüger das Geld abhebt.
SZENARIO 2 – Ein Student eröffnet ein neues Konto bei einer Bank, üblicherweise mit einem geringen Betrag (10–25 US-Dollar). Anschließend gibt er seine Bankkarte und die zugehörige PIN an eine dritte Person weiter. Diese dritte Person zahlt gestohlene oder gefälschte Schecks auf das Konto ein und hebt Geld ab, bevor die Schecks als gefälscht zurückgegeben werden. Der Student wird angewiesen, den Bankangestellten zu sagen, er habe seine Bankkarte verloren. Falls er gefragt wird, wie der Betrüger an die PIN gelangt ist, soll der Student den Bankangestellten mitteilen, er habe die PIN auf ein Stück Klebeband geschrieben und dieses auf die Rückseite der Karte geklebt.
Rekrutierung bei Crackin' Cards
Anwerber nutzen oft soziale Medien, um Studenten für Crackin' Cards zu rekrutieren und ihnen schnelles Geld zu versprechen. Beteiligen Sie sich nicht an kriminellen Machenschaften.
Es ist illegal, eine Bank zu betrügen. In jüngsten Ermittlungen wurden Studenten wegen Verschwörung und Diebstahl angeklagt.
Wer wird rekrutiert?
- Junge Erwachsene im Alter von 16 bis 30 Jahren werden angeworben, verführt, ausgetrickst, bestochen oder erklären sich freiwillig bereit, ihre Debitkarte und PIN preiszugeben.
- Viele der jungen Kontoinhaber sind Schüler oder Studenten.
- Die Mehrheit der an der Durchführung dieses Betrugs beteiligten Personen zielt auf Konten ab, die seit mindestens sechs Monaten bestehen.
- Kontoinhaber haben im Allgemeinen keine großen Guthaben auf ihren Konten.
- Die meisten Kontoinhaber glauben, für ihre Hilfe bei diesem Betrug an ihrem „Freund“ bezahlt zu werden. Einige erhalten zwar einen kleinen Geldbetrag, die meisten jedoch nie.
PRÄVENTIONSTIPPS
- Geben Sie Ihre Debitkarte oder Ihre PIN niemals an Dritte weiter.
- Zahlen Sie niemals einen Scheck oder eine Zahlungsanweisung von einer unbekannten Quelle auf Ihr Konto ein.
- Mach dich nicht zum Komplizen eines Kriminellen.
Betrug erkennen
- Karte verloren oder gestohlen. Ihre Karte ist verloren gegangen oder gestohlen worden und wird anschließend ohne Ihre Zustimmung verwendet.
- Möglicherweise bemerken Sie den Verlust der Karte erst, wenn Sie einen Kontoauszug mit Transaktionen erhalten, die nicht von Ihnen getätigt wurden.
- Betrügerischer Antrag. Ihre persönlichen Daten werden für die Beantragung einer Kreditkarte missbraucht. Diese Betrugsart ist oft schwer zu erkennen, bis der Aussteller eine Beschwerde vom Verbraucher erhält oder das Konto kurz nach der Ausstellung an ein Inkassobüro übergeben wird. Wenn Sie kein Kunde der ausstellenden Bank sind, erfahren Sie möglicherweise erst von der Ausstellung einer Karte auf Ihren Namen, wenn Sie bei einer anderen Bank einen Kredit beantragen und dieser aufgrund einer schlechten Bonität abgelehnt wird.
- Gefälscht. Obwohl die Karte von Ihrer Bank ausgestellt wurde, erscheinen auf Ihrem Kontoauszug Transaktionen, die nicht von Ihnen getätigt wurden. Dies könnte darauf hindeuten, dass eine gefälschte Karte mit Ihrer Kontonummer im Umlauf ist und gleichzeitig mit Ihren regulären Einkäufen verwendet wird.
- Kontoübernahme. Während Sie Ihre Karte besitzen, gibt sich jemand als Karteninhaber aus und „übernimmt“ Ihr Konto, indem er eine Ersatzkarte für dasselbe Konto beantragt, die in der Regel an eine andere Adresse geschickt werden soll. Sie bemerken dies erst, wenn Sie einen Kontoauszug mit Transaktionen erhalten, die nicht von Ihnen getätigt wurden, oder wenn Ihr monatlicher Kontoauszug nicht ankommt.
- Keine Karte vorhanden. Während Sie Ihre Karte besitzen, tätigt jemand Transaktionen ausschließlich mit Ihrer Kartennummer, beispielsweise bei Bestellungen per Post, Telefon oder Internet. Sie bemerken dies möglicherweise erst, wenn Sie einen Kontoauszug erhalten, der Bestellungen per Post/Telefon oder Online-Transaktionen ausweist, die nicht von Ihnen getätigt wurden.
- Weitere Szenarien. Es gibt weitere Szenarien, die zwar als Betrug gelten, aber nicht in die beschriebenen Kategorien fallen. Ein Beispiel hierfür wäre der Diebstahl und die anschließende Verwendung von Schecks für Guthabenübertragungen, die Sie möglicherweise bei Ihrer Bank bestellt haben.
- Was zu tun ist, wenn Sie Betrug vermuten. Rufen Sie umgehend die Bank oder das Finanzinstitut an, das Ihre Karte ausgestellt hat. Möglicherweise möchte Ihr Kartenaussteller Ihre aktuelle Karte sperren und Ihnen eine neue ausstellen. Prüfen Sie bei Ihrem Kartenaussteller, ob sich Ihre Postanschrift geändert hat.
- Falls Sie Ihre Karte noch besitzen, aber betrügerische Käufe getätigt wurden, melden Sie den Betrug Ihrem Kartenaussteller und beantragen Sie eine neue Karte. Informieren Sie außerdem die Kreditauskunfteien über den Betrug. In Ihrer Akte wird ein Betrugsvermerk hinterlegt. Sie sollten zudem eine Kopie Ihrer Kreditauskunft anfordern und diese sorgfältig prüfen.


