Seguridad de las tarjetas de crédito

Para ayudar a prevenir el uso fraudulento de su tarjeta, aquí le indicamos los pasos que debe seguir.
- Revisa tus cuentas de tarjetas de crédito con frecuencia. Consultar la actividad reciente de tu cuenta es fundamental para la seguridad de tu tarjeta de crédito, y es muy sencillo. Puedes hacerlo en línea o por teléfono. Si tu emisor de tarjeta de crédito ofrece alertas por correo electrónico o SMS sobre actividad inusual, suscríbete para recibirlas.
- Qué hacer si sospecha de fraude con su tarjeta de crédito. Llame inmediatamente al banco o institución financiera que emitió su tarjeta. Es posible que su emisor desee cancelar su tarjeta actual y emitirle una nueva. Verifique con su emisor que su dirección postal no haya cambiado. Si aún conserva su tarjeta, pero se han realizado compras fraudulentas, llame a su emisor para denunciar el fraude y solicitar una nueva tarjeta. Además, comuníquese con las agencias de crédito para informarles que se ha producido un fraude. Se colocará una alerta de fraude en su expediente. También debe solicitar una copia de su informe de crédito y revisarlo detenidamente.
- Firma las tarjetas nuevas en cuanto las recibas.
- Evite proporcionar la información de su tarjeta de crédito. Solo dé su número de tarjeta u otra información confidencial en las llamadas que usted inicie. Además, cuando llame al servicio de atención al cliente de su banco, utilice el número que aparece en el reverso de su tarjeta. No devuelva las llamadas a números que encuentre en su contestador automático o que le hayan enviado por correo electrónico o mensaje de texto. Es difícil estar seguro de que no se trate de un número falso.
- Guarda tus tarjetas de crédito en un bolso o cartera cerca de tu cuerpo, donde no puedan ser arrebatadas fácilmente.
- No le des tu número de tarjeta de crédito a nadie que te lo pida por teléfono. Se sabe que los ladrones de tarjetas de crédito se hacen pasar por emisores de tarjetas y otras empresas para engañarte y que les des tu número.
- Guarde los números de cuenta de su tarjeta y su número de identificación personal (PIN) en un lugar confidencial.
- Revisa tus tarjetas periódicamente para asegurarte de que no falte ninguna e informa de inmediato si pierdes o te roban alguna tarjeta de crédito. Cuanto antes informes de la pérdida de tu tarjeta, antes podrá tu banco cancelarla y evitar cargos fraudulentos. Informar cuanto antes de la pérdida o el robo de tu tarjeta reduce la probabilidad de tener que pagar cargos fraudulentos. Anota ahora los números de atención al cliente de tu banco para tenerlos a mano en caso de que alguna vez pierdas tus tarjetas.
- Después de realizar una compra, guarda tu tarjeta de crédito inmediatamente. Confirma que la tienes de vuelta antes de salir de la tienda o restaurante. Los ladrones pueden fotografiar tu tarjeta con una cámara o un teléfono móvil, así que no la dejes expuesta más tiempo del necesario.
- No firmes recibos de tarjeta de crédito en blanco. Siempre verifica el monto en tu recibo antes de firmarlo. Si recibes un recibo con espacios en blanco, escribe $0 o táchalos antes de firmar. De lo contrario, el cajero podría escribir un monto y enviar la compra a tu banco.
- Destruya y deseche las copias de recibos, billetes de avión, itinerarios de viaje y cualquier documento que muestre los números de su tarjeta.
- Memoriza tu PIN.
- Para obtener información sobre empresas desconocidas, comuníquese con su agencia local de protección al consumidor.
- No proporciones información que no te incomode compartir.
- NUNCA le des a nadie la contraseña que usas para iniciar sesión en tu cuenta en línea o con tu proveedor de servicios de Internet.
- No proporcione información de su cuenta financiera a menos que vaya a pagar una compra con ella y tenga cuidado con su tarjeta de crédito en línea. No haga clic en enlaces de correo electrónico de nadie que parezca ser su banco, compañía de tarjeta de crédito u otra empresa que utilice su información personal, incluso si el correo electrónico parece legítimo. En su lugar, vaya directamente al sitio web de esa empresa para iniciar sesión en su cuenta. Tenga mucho cuidado al usar su tarjeta de crédito en línea. Ingrese su número de tarjeta de crédito solo en sitios web seguros de los que esté completamente seguro de que son legítimos. Para asegurarse de que un sitio web es seguro, busque https:// en la barra de direcciones y el candado en la esquina inferior derecha de su navegador. Tomar estas precauciones adicionales le ayudará a evitar el fraude con tarjetas de crédito.
- Revisa las gasolineras y los cajeros automáticos en busca de dispositivos para clonar tarjetas de crédito. Los ladrones de tarjetas de crédito a veces colocan estos dispositivos en los lectores de tarjetas de las gasolineras o los cajeros automáticos.
- Crea contraseñas seguras y guárdalas en un lugar seguro. Tu número de tarjeta de crédito puede estar almacenado en varios sitios web. Por ejemplo, puedes guardar tu tarjeta de crédito en Amazon para realizar compras con un solo clic.
- Revisa tus estados de cuenta cada mes. Los cargos no autorizados en tu tarjeta de crédito son la primera señal de fraude. Si detectas un cargo que no realizaste, por pequeño que sea, repórtalo inmediatamente a la entidad emisora de tu tarjeta. Ella te indicará si debes cerrar tu cuenta y obtener un nuevo número para evitar el fraude.
¿Por qué las tarjetas con chip son más seguras?
EMV, acrónimo de Europay, MasterCard y Visa, se refiere a un estándar para tarjetas equipadas con chips informáticos. En lugar de deslizar la tarjeta, como se haría con una tarjeta de banda magnética, se inserta en la ranura del terminal durante la transacción y se retira una vez finalizada.
- El chip genera un código único de un solo uso cada vez que insertas tu tarjeta en un terminal compatible con chip. Tu compra solo se aprobará con el código generado por el chip.
- Una de las mayores ventajas de las tarjetas EMV es su mayor nivel de seguridad. A diferencia de la banda magnética, que contiene datos inmutables, las tarjetas EMV cambian con cada transacción. Las tarjetas EMV son una excelente solución al problema del robo de datos, ya que generan tokens únicos de un solo uso que un hacker no puede reproducir. Son prácticamente imposibles de predecir y solo funcionan para una transacción. Por lo tanto, si un hacker obtiene el número de tu tarjeta y la clona, no podrá usarla en ningún comercio que acepte EMV.
- El chip de tu tarjeta es prácticamente imposible de duplicar. Esto significa que los intentos de un estafador por crear y usar tarjetas falsificadas serán mucho más difíciles.
- Los consumidores siguen sin tener ninguna responsabilidad por las transacciones fraudulentas.
- Tenga en cuenta que las tarjetas EMV no mejoran significativamente la seguridad de las compras en línea, ni tampoco funciona esta tecnología cuando el cajero automático o el terminal de punto de venta no se han actualizado, como ocurre en muchas gasolineras, por ejemplo.
Tipos de delincuentes que utilizan tarjetas de crédito:
- Creador de malware: Los autores de malware escriben código que se infiltra remotamente en grandes bases de datos para obtener números de tarjetas de crédito almacenados. Algunos forman parte de organizaciones delictivas, otros son autónomos que venden el código sin saber quién lo utiliza. Alguien crea el malware y luego lo vende a hackers para que lo usen para robar datos de tarjetas de crédito.
- Suplantadores de identidad: Algunos programadores de malware se especializan en crear correos electrónicos o sitios web fraudulentos diseñados para obtener su información personal. Es posible que hayan pirateado una base de datos para conseguir su dirección de correo electrónico. Además de atacar a los consumidores, los estafadores también suelen atacar a empleados no técnicos de bancos o comercios que manejan gran cantidad de datos de clientes.
- Empleados deshonestos: La misma persona que te sirve la comida podría estar filtrando tu número de tarjeta de crédito a una red delictiva organizada.
A veces, los delincuentes obtienen información de tarjetas de crédito contratando a empleados de negocios legítimos. Estos empleados utilizan pequeños dispositivos portátiles que caben en la palma de la mano y roban tu número de tarjeta de crédito mientras procesan tu pago para el negocio legítimo. - Instaladores de skimmers: Otro tipo de delincuentes instala equipos de skimmer ocultos en cualquier lugar donde se utilicen tarjetas de crédito. Los objetivos ideales son los puntos de pago sin vigilancia, como surtidores de gasolina, máquinas expendedoras y quioscos de billetes de tren. La habilidad y sofisticación de estos instaladores varían considerablemente. Pueden dejar un skimmer en un lugar durante unos días, recopilar cientos de números de tarjetas de crédito y luego dejar de recopilar datos antes de ser descubiertos. Los estafadores con conocimientos técnicos también pueden comprar skimmers con tarjetas SIM integradas que permiten la configuración remota, la carga remota de datos e incluso alertas de manipulación que, si se activan, almacenan los datos en caché y los envían inmediatamente. A veces, estos skimmers también se combinan con cámaras o registradores de pulsaciones de teclas para capturar información adicional, como el PIN, el código postal y el código de validación de la tarjeta (también llamado CV2 o CVC2) que está impreso, pero no grabado, en la tarjeta de crédito.
- Técnicos falsos: Este estafador se hace pasar por un técnico de la empresa. La situación se desarrolla cuando alguien entra en una tienda con una orden de trabajo que parece auténtica para reemplazar el antiguo terminal de tarjetas de crédito. Pero este técnico no tiene ninguna relación con el proveedor de procesamiento real. La nueva instalación del terminal incluye una función adicional: un chip que copia los números de las tarjetas de crédito y los envía a un servidor en línea.
Estas configuraciones permiten a los estafadores obtener toda la información de la banda magnética y los números PIN de las tarjetas usadas. - Fabricantes de tarjetas de crédito falsificadas: Estos falsificadores modernos no fabrican billetes de 20 dólares. En cambio, compran números de tarjetas de crédito robadas y fabrican tarjetas falsas. Solo necesitan máquinas de impresión, una grabadora de tarjetas magnéticas y, a veces, papel para tarjetas de crédito, todo lo cual se vende legalmente. En ocasiones, los delincuentes ni siquiera necesitan papel nuevo. En su lugar, pueden tomar los datos de la banda magnética de las tarjetas robadas y sobrescribirlos en tarjetas de crédito existentes o incluso en tarjetas de acceso a hoteles. Esa es una de las razones por las que los comercios pueden pedirle que muestre su tarjeta de crédito para una transacción. Quieren comparar los últimos cuatro números grabados o impresos en el anverso de la tarjeta con los últimos cuatro dígitos del número de cuenta que la banda magnética envía a su sistema para asegurarse de que coincidan.
- Sitios web de venta de datos: Los números de tarjetas de crédito que no se utilizan en tarjetas falsas suelen acabar en sitios web que los venden.
Los operadores de estos sitios ofrecen miles de números de tarjetas de crédito e información asociada. También se venden fechas de vencimiento, códigos de validación, códigos postales y PIN. - Compradores y mulas: Al final de la cadena se encuentran los delincuentes que compran tarjetas de crédito falsas o números de tarjeta obtenidos fraudulentamente y las utilizan para comprar, generalmente artículos que luego pueden revender. Compran artículos caros en tiendas de electrónica como Apple o grandes minoristas como Home Depot.
Los supermercados, dado que venden tarjetas de regalo que se pueden revender fácilmente, son otro objetivo importante.
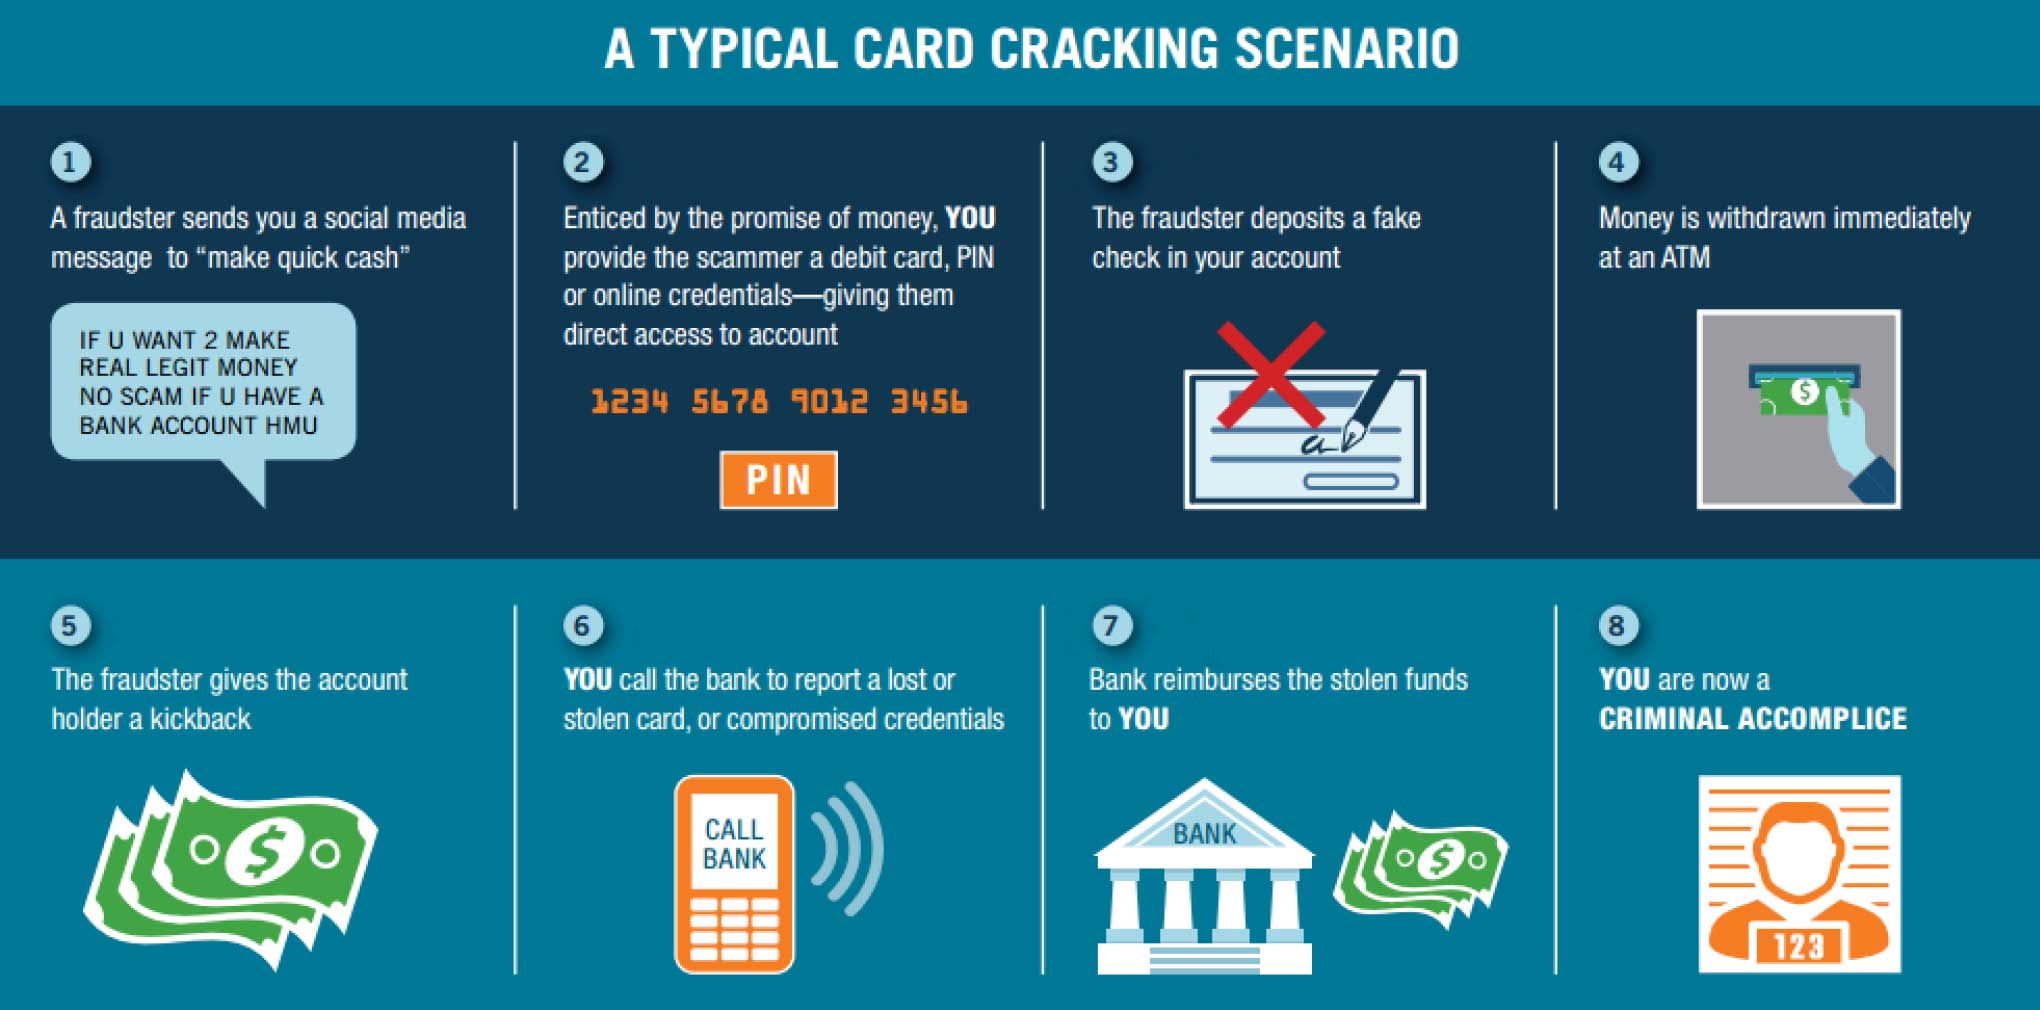
Evita esta estafa: Card Crackin'
ESCENARIO 1 - En las estafas de robo de tarjetas, se recluta a jóvenes adultos (principalmente estudiantes, militares recién alistados o padres solteros) para facilitar el fraude contra el banco. Los perpetradores suelen dirigirse a los consumidores a través de las redes sociales y los convencen de compartir la información de su cuenta corriente a cambio de algún tipo de soborno, generalmente en forma de un cheque falsificado depositado remotamente en su cuenta, del cual el consumidor puede quedarse con una parte de los fondos. Sin embargo, el estafador a menudo retira todos los fondos antes de que el banco determine que el cheque es falso. Los estafadores también pueden convencer al estudiante de que les proporcione su tarjeta de débito, junto con su PIN. Se le indica al consumidor que reporte la tarjeta como perdida o robada, recibiendo así protección a través de la Regulación E, mientras el estafador retira los fondos.
ESCENARIO 2 - Un estudiante abre una cuenta bancaria, generalmente con un saldo bajo (entre $10 y $25). Luego, proporciona su tarjeta de débito y su PIN a un tercero. Este tercero deposita cheques robados o falsificados en la cuenta y realiza retiros antes de que los cheques sean devueltos por ser falsos. Se le indica al estudiante que diga a los empleados del banco que perdió su tarjeta de débito. Si le preguntan cómo el estafador obtuvo el PIN, se le indica que les diga que lo escribió en un trozo de cinta adhesiva y lo pegó en el reverso de la tarjeta.
Reclutamiento de Crackin' Cards
Los reclutadores suelen usar las redes sociales para captar estudiantes para Crackin' Cards con la promesa de dinero fácil. No participes en una estafa.
Es ilegal defraudar a un banco. En investigaciones recientes, se han presentado cargos penales contra estudiantes por conspiración y hurto.
¿A quién se está reclutando?
- Los jóvenes adultos, de entre 16 y 30 años, son reclutados, persuadidos, engañados, sobornados o aceptan voluntariamente entregar su tarjeta de débito y su PIN.
- Muchos de los jóvenes titulares de cuentas son estudiantes de secundaria o universitarios.
- La mayoría de las personas involucradas en este plan tienen como objetivo cuentas que han estado abiertas durante un período de 6 meses o más.
- Por lo general, los titulares de cuentas no tienen saldos elevados en sus cuentas.
- La mayoría de los titulares de cuentas creen que recibirán una compensación por ayudar a su "amigo" en este plan. Algunos pueden recibir una pequeña cantidad de dinero, pero en general nunca reciben ningún pago.
CONSEJOS DE PREVENCIÓN
- Nunca compartas tu tarjeta de débito ni tu PIN con nadie.
- Nunca deposite en su cuenta un cheque o giro postal de una fuente desconocida.
- No seas cómplice de un delincuente.
Reconocer el fraude
- Tarjeta perdida o robada. Su tarjeta se ha perdido o ha sido robada y posteriormente se ha utilizado sin su autorización.
- No recibió la tarjeta. No recibió la tarjeta nueva o de reemplazo que le envió su banco emisor. Es posible que no se dé cuenta de que la tarjeta falta hasta que reciba un estado de cuenta con transacciones que usted no realizó.
- Solicitud fraudulenta. Su información personal se utiliza para solicitar una tarjeta de crédito. Este tipo de fraude suele ser difícil de detectar hasta que el emisor recibe una queja del consumidor o la cuenta pasa a cobro judicial poco después de su emisión. Si no es cliente del banco que emitió la tarjeta, es posible que no sepa que se ha emitido una tarjeta a su nombre hasta que solicite crédito en otro lugar y se lo denieguen debido a un historial crediticio deficiente.
- falsificada. Aunque la tarjeta te la haya emitido tu banco, en tu extracto bancario aparecen transacciones que no has realizado. Esto podría indicar que hay una tarjeta falsificada con tu número de cuenta en circulación y que se está utilizando al mismo tiempo que realizas compras legítimas.
- Suplantación de identidad. Mientras usted tiene su tarjeta, alguien que se hace pasar por el titular se apropia de la cuenta solicitando una tarjeta de reemplazo para la misma cuenta, generalmente enviada a una dirección diferente. Usted no se enterará de esto hasta que reciba un estado de cuenta con transacciones que usted no realizó o no reciba su estado de cuenta mensual.
- Sin tarjeta presente. Mientras usted tiene su tarjeta en su poder, alguien realiza transacciones utilizando únicamente el número de tarjeta, como en el caso de pedidos por correo, por teléfono o por internet. Es posible que no se dé cuenta de esto hasta que reciba un extracto bancario que muestre pedidos por correo/teléfono o transacciones en línea que usted no realizó.
- Otros escenarios. Existen otros escenarios que se clasifican como fraude, pero que no se ajustan a las categorías descritas. Un ejemplo sería el robo y posterior uso de cheques de transferencia de saldo, que usted puede o no haber solicitado a su banco.
- Qué hacer si sospecha de fraude. Llama inmediatamente al banco o institución financiera que emitió tu tarjeta. Es posible que tu emisor quiera cancelar tu tarjeta actual y emitirte una nueva. Verifica con tu emisor que tu dirección postal no haya cambiado.
- Si aún conserva su tarjeta pero se han realizado compras fraudulentas, llame a su emisor para denunciar el fraude y solicitar una nueva tarjeta. Además, comuníquese con las agencias de crédito para informarles que se ha producido un fraude. Se colocará una alerta de fraude en su expediente. También debe solicitar una copia de su informe de crédito y revisarlo detenidamente.


