sécurité des cartes de crédit

Pour vous aider à prévenir toute utilisation frauduleuse de votre carte, voici les étapes à suivre.
- Vérifiez régulièrement vos comptes de cartes de crédit. Consulter l'historique de vos transactions est essentiel pour la sécurité de votre carte, et c'est très simple. Vous pouvez le faire en ligne ou par téléphone. Si votre banque propose des alertes par e-mail ou SMS en cas d'activité inhabituelle, inscrivez-vous pour les recevoir.
- Que faire en cas de suspicion de fraude à la carte bancaire ? Appelez immédiatement votre banque ou l’établissement financier émetteur. Il est possible que votre carte actuelle soit annulée et qu’une nouvelle vous soit délivrée. Vérifiez auprès de votre banque que votre adresse postale n’a pas changé. Si vous êtes toujours en possession de votre carte mais que des achats frauduleux ont été effectués, contactez votre banque pour signaler la fraude et demander une nouvelle carte. Informez également les agences d’évaluation du crédit de la fraude. Une alerte à la fraude sera alors ajoutée à votre dossier. Vous devriez également demander une copie de votre rapport de crédit et l’examiner attentivement.
- Signez les nouvelles cartes dès que vous les recevez.
- Évitez de divulguer vos informations de carte bancaire. Ne communiquez votre numéro de carte ou toute autre information sensible que lors d'appels que vous initiez vous-même. De plus, lorsque vous contactez le service client de votre banque, utilisez le numéro figurant au dos de votre carte. Ne rappelez pas les numéros laissés sur votre répondeur ou reçus par e-mail ou SMS. Il est difficile d'être certain qu'un escroc n'a pas laissé un faux numéro.
- Rangez vos cartes de crédit dans un sac à main ou un portefeuille près de votre corps, là où elles ne peuvent pas être facilement dérobées.
- Ne communiquez jamais votre numéro de carte bancaire à quiconque vous le demande par téléphone. Les fraudeurs se font parfois passer pour des émetteurs de cartes bancaires ou d'autres entreprises afin de vous soutirer votre numéro de carte.
- Conservez vos numéros de compte de carte et votre code d'identification personnel (NIP) dans un endroit confidentiel.
- Vérifiez régulièrement vos cartes pour vous assurer qu'aucune ne manque et signalez immédiatement toute carte de crédit perdue ou volée. Plus vous signalez rapidement une carte perdue ou volée, plus vite votre banque pourra la bloquer et empêcher toute utilisation frauduleuse. En signalant votre carte perdue ou volée au plus vite, vous réduisez le risque de devoir payer pour des frais liés à une utilisation frauduleuse. Notez dès maintenant les numéros de service client de vos banques afin de les avoir à disposition en cas de perte ou de vol de vos cartes.
- Après avoir effectué un achat, rangez immédiatement votre carte bancaire. Assurez-vous de l'avoir bien en votre possession avant de quitter le magasin ou le restaurant. Les voleurs peuvent la photographier avec un appareil photo ou un téléphone portable ; ne la laissez donc pas à la vue de tous plus longtemps que nécessaire.
- Ne signez pas de reçus de carte de crédit vierges. Vérifiez toujours le montant indiqué sur votre reçu avant de le signer. Si votre reçu comporte des espaces vides, inscrivez 0 € ou barrez-les avant de signer. Sinon, le caissier pourrait inscrire un montant et transmettre la transaction à votre banque.
- Détruisez et jetez les copies de reçus, de billets d'avion, d'itinéraires de voyage et tout document affichant vos numéros de carte.
- Mémorisez votre code PIN.
- Renseignez-vous sur les entreprises que vous ne connaissez pas en appelant votre agence locale de protection des consommateurs.
- Ne fournissez pas d'informations que vous ne serez pas à l'aise de donner.
- Ne communiquez JAMAIS à personne le mot de passe que vous utilisez pour vous connecter à votre compte en ligne ou à votre fournisseur d'accès Internet.
- Ne communiquez jamais vos informations bancaires, sauf si vous effectuez un paiement avec ce compte, et soyez vigilant·e lorsque vous utilisez votre carte bancaire en ligne. Ne cliquez jamais sur les liens contenus dans les e-mails provenant d'expéditeurs ressemblant à votre banque, votre société de carte de crédit ou toute autre entreprise utilisant vos informations personnelles, même si l'e-mail semble légitime. Accédez plutôt directement au site web de l'entreprise concernée pour vous connecter à votre compte. Soyez particulièrement vigilant·e lorsque vous utilisez votre carte bancaire en ligne. Saisissez votre numéro de carte uniquement sur des sites web sécurisés dont vous êtes absolument certain·e de la légitimité. Pour vérifier la sécurité d'un site web, recherchez « https:// » dans la barre d'adresse et le cadenas en bas à droite de votre navigateur. Ces précautions supplémentaires vous aideront à vous protéger contre la fraude à la carte bancaire.
- Vérifiez la présence de dispositifs de fraude à la carte bancaire dans les stations-service et les distributeurs automatiques. Les voleurs de cartes bancaires installent parfois ces dispositifs sur les lecteurs de cartes des pompes à essence ou des distributeurs automatiques.
- Créez des mots de passe robustes et conservez-les en lieu sûr. Votre numéro de carte bancaire peut être enregistré à plusieurs endroits en ligne. Par exemple, vous pouvez l'enregistrer sur Amazon pour effectuer des achats en un clic.
- Vérifiez vos relevés de compte chaque mois. Les débits non autorisés sur votre carte de crédit sont le premier signe de fraude. Si vous constatez un débit que vous n'avez pas effectué, même d'un montant minime, signalez-le immédiatement à votre banque. Celle-ci vous indiquera s'il est préférable de clôturer votre compte et d'en obtenir un nouveau pour vous protéger contre la fraude.
Pourquoi les cartes à puce sont-elles plus sûres ?
EMV, acronyme d'Europay, MasterCard et Visa, désigne une norme pour les cartes à puce. Contrairement aux cartes à bande magnétique, où l'on glisse la carte dans le terminal de paiement, on l'insère dans la fente du terminal lors de la transaction, puis on la retire une fois celle-ci terminée.
- La puce génère un code unique à usage unique à chaque fois que vous insérez votre carte dans un terminal compatible. Votre achat ne peut être validé qu'avec ce code.
- L'un des principaux avantages des cartes EMV réside dans leur sécurité renforcée. Contrairement à la bande magnétique d'une carte, dont les données restent inchangées, les cartes EMV changent à chaque transaction. Elles constituent une excellente solution contre le skimming car elles génèrent des jetons uniques et à usage unique, impossibles à reproduire pour un pirate. Ces jetons sont pratiquement imprévisibles et ne sont utilisables que pour une seule transaction. Ainsi, même si un pirate parvient à obtenir votre numéro de carte et à la cloner, il ne pourra pas l'utiliser chez un commerçant acceptant les cartes EMV.
- La puce de votre carte est pratiquement impossible à reproduire. Cela signifie que les tentatives de fraude visant à créer et à utiliser des cartes contrefaites seront beaucoup plus difficiles.
- Les consommateurs continuent de bénéficier d'une exonération totale de responsabilité en cas de transactions frauduleuses.
- Il convient de noter que les cartes EMV n'améliorent pas significativement la sécurité des achats en ligne, et que cette technologie ne fonctionne pas non plus lorsque le distributeur automatique de billets ou le terminal de point de vente n'a pas été mis à niveau, comme dans de nombreuses stations-service, par exemple.
Types de criminels à la carte :
- Concepteur de logiciels malveillants : Les auteurs de logiciels malveillants conçoivent des programmes qui s’introduisent à distance dans les principales bases de données afin d’y dérober les numéros de cartes bancaires. Certains de ces concepteurs font partie de réseaux criminels organisés, d’autres sont des indépendants qui vendent leurs logiciels sans se soucier de leurs utilisateurs. Le logiciel malveillant est créé, puis vendu à des pirates informatiques qui l’utilisent pour voler des données de cartes bancaires.
- Hameçonnage et usurpation d'identité : Certains développeurs de logiciels malveillants se spécialisent dans la création de courriels ou de sites web frauduleux conçus pour vous soutirer vos informations personnelles. Ils peuvent avoir piraté une base de données pour obtenir votre adresse courriel. Outre les consommateurs, les auteurs d'hameçonnage ciblent également souvent les employés non techniques des banques ou des détaillants qui traitent un grand nombre de données clients.
- Personnel de caisse et serveurs douteux : la personne qui vous sert à manger pourrait bien transmettre votre numéro de carte bancaire à un réseau criminel.
Il arrive que des criminels obtiennent ces informations en employant des employés d'entreprises légitimes. Ces employés utilisent de petits dispositifs de fraude portables, de la taille d'une paume, pour voler votre numéro de carte bancaire lors du traitement de votre paiement pour le compte de l'entreprise. - Installateurs de dispositifs de skimming : Une autre catégorie de criminels installe des dispositifs de skimming dissimulés partout où les cartes de crédit sont utilisées. Les points de paiement non surveillés, comme les pompes à essence, les distributeurs automatiques et les bornes de billetterie de gare, sont des cibles privilégiées. Le niveau de compétence et de sophistication de ces installateurs est très variable. Ils peuvent laisser un dispositif en place pendant quelques jours, collecter quelques centaines de numéros de cartes de crédit, puis cesser la collecte de données avant d'être appréhendés. Les fraudeurs les plus technophiles peuvent également acheter des dispositifs de skimming équipés de cartes SIM intégrées permettant la configuration à distance, le téléchargement de données à distance et même des alertes de fraude qui, si elles sont déclenchées, mettent les données en cache et les envoient immédiatement. Parfois, ces dispositifs sont également associés à des caméras ou à des enregistreurs de frappe pour capturer des informations supplémentaires, notamment votre code PIN, votre code postal et le code de validation de la carte (également appelé CV2 ou CVC2), inscrit mais non en relief sur votre carte de crédit.
- Faux techniciens : Cet escroc se fait passer pour un technicien de l’entreprise. Le scénario est le suivant : une personne se présente dans un magasin avec un bon de travail d’apparence authentique pour remplacer un ancien terminal de paiement. Or, ce technicien n’a aucun lien avec le véritable prestataire de services de paiement. Le nouveau terminal installé est doté d’une fonction supplémentaire : une puce électronique qui copie les numéros de carte et les envoie à un serveur en ligne.
Ce dispositif permet aux fraudeurs de récupérer toutes les informations de la bande magnétique et les codes PIN des cartes utilisées. - Fabricants de cartes de crédit contrefaites : Ces faussaires modernes ne fabriquent pas de billets de 20 dollars. Ils achètent des numéros de cartes de crédit volés et fabriquent de fausses cartes. Il leur suffit de machines à imprimer, d’un encodeur de cartes magnétiques et, parfois, de papier pour cartes de crédit – tous ces éléments étant disponibles légalement. Parfois, les criminels n’ont même pas besoin de papier neuf. Ils peuvent récupérer les données de la bande magnétique des cartes volées et les réécrire sur des cartes de crédit existantes, voire sur des cartes d’accès d’hôtel. C’est pourquoi les commerçants peuvent vous demander de voir votre carte de crédit lors d’une transaction. Ils comparent les quatre derniers chiffres imprimés ou en relief au recto de la carte avec les quatre derniers chiffres du numéro de compte transmis par la bande magnétique à leur système afin de vérifier leur concordance.
- Sites de vente de données : Les numéros de carte bancaire qui ne sont pas utilisés sur de fausses cartes se retrouvent souvent sur des sites web qui les proposent à la vente.
Les opérateurs de ces sites vendent des milliers de numéros de carte bancaire et les informations associées, telles que les dates d’expiration, les codes de validation, les codes postaux et les codes PIN. - Clients et complices : au bout de la chaîne se trouvent des escrocs qui achètent de fausses cartes de crédit ou des numéros de cartes obtenus frauduleusement et les utilisent pour faire des achats, généralement d’articles destinés à la revente. Ils achètent des articles coûteux dans des magasins d’électronique comme Apple ou de grandes enseignes comme Home Depot.
Les supermarchés, qui vendent des cartes-cadeaux facilement revendables, constituent également une cible privilégiée.
Évitez cette arnaque : le piratage de cartes
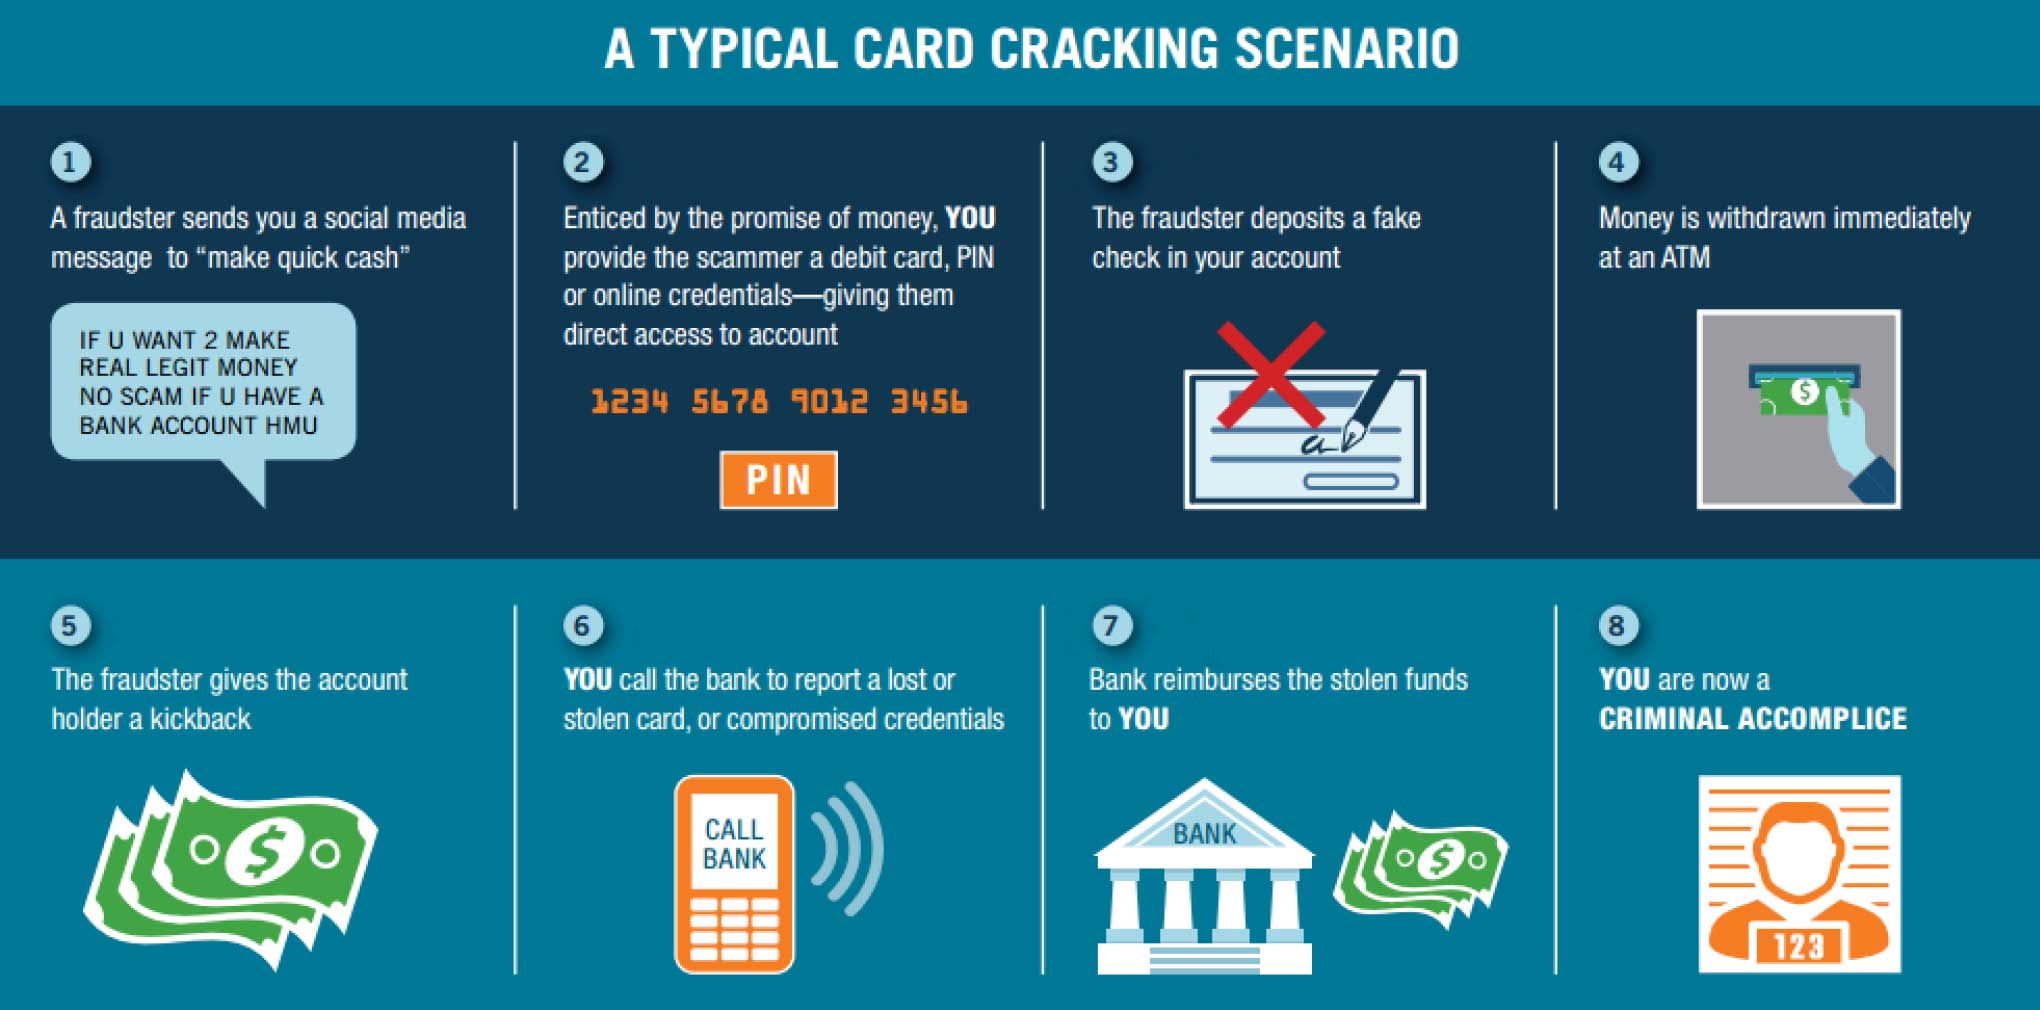
SCÉNARIO 1 - Dans les escroqueries au piratage de cartes bancaires, de jeunes adultes (principalement des étudiants, des militaires récemment engagés ou des parents célibataires) sont recrutés pour commettre des fraudes bancaires. Les auteurs ciblent généralement les consommateurs via les réseaux sociaux et les convainquent de partager leurs informations de compte courant en échange d'une forme de contrepartie, généralement un chèque contrefait déposé à distance sur leur compte. Le consommateur est autorisé à conserver une partie des fonds. Cependant, le fraudeur retire souvent la totalité des fonds avant que la banque ne constate la contrefaçon du chèque. Les fraudeurs peuvent également convaincre l'étudiant de leur fournir sa carte de débit, ainsi que son code PIN. Le consommateur est alors incité à déclarer la carte comme perdue ou volée, bénéficiant ainsi d'une protection au titre de la réglementation E, tandis que le fraudeur retire les fonds.
SCÉNARIO 2 - Un étudiant ouvre un nouveau compte bancaire, généralement avec un faible montant (10 à 25 $). Il communique ensuite sa carte bancaire et son code PIN à un tiers. Ce dernier dépose des chèques volés ou contrefaits sur le compte et effectue des retraits avant que les chèques ne soient retournés comme frauduleux. L'étudiant est alors incité à déclarer à la banque avoir perdu sa carte bancaire. Si on l'interroge sur la façon dont le fraudeur a obtenu son code PIN, il est incité à avouer l'avoir noté sur un morceau de ruban adhésif et collé au dos de la carte.
Recrutement chez Crackin' Cards
Les recruteurs utilisent souvent les réseaux sociaux pour enrôler des étudiants dans des activités de piratage de cartes, en leur promettant des gains rapides. Ne vous laissez pas piéger par une arnaque.
Il est illégal de frauder une banque. Lors d'enquêtes récentes, des poursuites pénales ont été engagées contre des étudiants pour complot et vol.
Qui est recruté ?
- Les jeunes adultes, âgés de 16 à 30 ans, sont recrutés, attirés, trompés, soudoyés ou acceptent volontairement de remettre leur carte de débit et leur code PIN.
- Beaucoup de jeunes titulaires de comptes sont des lycéens ou des étudiants.
- La plupart des personnes impliquées dans la mise en œuvre de ce stratagème ciblent des comptes ouverts depuis six mois ou plus.
- Les titulaires de compte n'ont généralement pas de soldes importants sur leur compte.
- La plupart des titulaires de compte pensent qu'ils seront rémunérés pour avoir aidé leur « ami » dans cette escroquerie. Certains reçoivent une petite somme, mais la plupart ne sont jamais payés.
CONSEILS DE PRÉVENTION
- Ne partagez jamais votre carte de débit ni votre code PIN avec qui que ce soit.
- Ne déposez jamais de chèque ou de mandat provenant d'une source inconnue sur votre compte.
- Ne soyez pas complice d'un criminel.
Reconnaître la fraude
- Carte perdue ou volée. Votre carte a été perdue ou volée et a ensuite été utilisée sans votre autorisation.
- Non-réception. Vous n'avez pas reçu la nouvelle carte ou la carte de remplacement qui vous a été envoyée par votre banque émettrice. Vous ne vous apercevrez peut-être de la disparition de votre carte qu'à la réception d'un relevé bancaire mentionnant des transactions que vous n'avez pas effectuées.
- Demande frauduleuse. Vos informations personnelles sont utilisées pour demander une carte de crédit. Ce type de fraude est souvent difficile à détecter jusqu'à ce que l'émetteur reçoive une plainte du consommateur ou que le compte soit transféré à un service de recouvrement peu après son émission. Si vous n'êtes pas client de la banque émettrice, vous pourriez ignorer l'existence d'une carte à votre nom jusqu'à ce que vous fassiez une demande de crédit auprès d'un autre établissement et qu'elle soit refusée en raison d'une mauvaise cote de crédit.
- Contrefaçon. Même si la carte vous a été émise par votre banque, des transactions apparaissent sur votre relevé de compte qui ne sont pas les vôtres. Cela pourrait indiquer qu'une carte contrefaite portant votre numéro de compte est en circulation et utilisée simultanément à vos achats légitimes.
- Usurpation de compte. Pendant que vous êtes en possession de votre carte, une personne se faisant passer pour le titulaire peut usurper l'identité du titulaire et demander une nouvelle carte pour le même compte, généralement envoyée à une autre adresse. Vous ne vous en apercevrez qu'à la réception d'un relevé de compte faisant apparaître des transactions non effectuées par vous, ou si vous ne recevez pas votre relevé mensuel.
- Aucune carte en main. Alors que vous êtes en possession de votre carte, quelqu'un effectue des transactions en utilisant uniquement son numéro, par exemple pour des commandes par correspondance, par téléphone ou sur Internet. Vous ne vous en apercevrez peut-être qu'à la réception d'un relevé de compte faisant apparaître des commandes par correspondance/téléphone ou des transactions en ligne qui ne sont pas les vôtres.
- Autres cas de figure. D'autres situations, bien que considérées comme des fraudes, ne correspondent pas aux catégories décrites. Le vol et l'utilisation subséquente de chèques de transfert de solde, que vous ayez ou non commandés auprès de votre banque, en sont un exemple.
- Que faire en cas de suspicion de fraude ?. Appelez immédiatement la banque ou l'établissement financier émetteur de votre carte. Il est possible qu'il souhaite annuler votre carte actuelle et vous en délivrer une nouvelle. Vérifiez auprès de votre banque ou de votre établissement financier que votre adresse postale n'a pas changé.
- Si vous possédez toujours votre carte mais que des achats frauduleux ont été effectués, contactez votre banque pour signaler la fraude et demander une nouvelle carte. Informez également les agences d'évaluation du crédit de la fraude. Une alerte à la fraude sera ajoutée à votre dossier. Vous devriez également demander une copie de votre rapport de crédit et l'examiner attentivement.


